北证化工新材料观察(第五期) 农药行业景气持续修复,关注颖泰生物等北交所标的
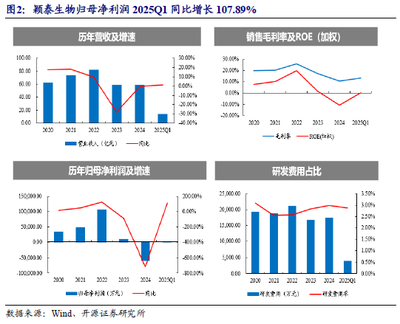
核心观点:农药行业景气度自底部持续修复,供给端约束与需求端改善形成共振,行业盈利中枢有望上移。北交所化工新材料板块中,颖泰生物等农药及生物技术开发服务标的值得重点关注,其一体化布局与研发服务能力或在本轮修复中率先受益。
一、农药行业景气修复的驱动逻辑
- 供给端:产能扩张周期趋缓,行业自律与环保约束增强。过去两年农药原药价格经历深度调整,部分大宗品种价格触及成本线,落后产能加速出清。环保安全监管保持高压,新增产能投放节奏放缓,供给格局边际改善。
- 需求端:海外去库存接近尾声,补库需求逐步启动。全球农药渠道库存经过一年多消化已回落至合理水平,叠加农产品价格企稳、种植面积维持高位,下游采购意愿回暖。出口数据显示部分品种订单环比改善,行业开工率与价格同步回升。
- 价格与盈利:重点品种价格触底反弹,价差修复带动盈利改善。除草剂、杀虫剂等主要品类价格指数自低位回升,中间体成本相对稳定,原药企业毛利率有望逐季修复。
二、北交所农药及生物技术开发服务标的梳理
颖泰生物(920819)为北交所化工新材料板块代表性企业,业务覆盖农药原药、中间体及制剂,具备研产销一体化能力。公司产品结构多元,海外登记与渠道布局较为完善,在本轮行业修复中有望受益于订单回补与盈利弹性释放。公司持续投入生物技术开发服务,在绿色农药、生物制剂等方向进行延伸,契合行业低碳化、高效化趋势。
生物技术开发服务方面,北交所相关标的多聚焦于农药创制、工艺优化及登记支持等环节。随着行业竞争从单纯产能扩张转向研发效率与差异化产品,具备技术服务能力的企业有望获得更高附加值,建议关注在生物农药、绿色合成工艺等领域有技术积累的公司。
三、投资建议与风险提示
投资建议:农药行业景气修复仍处于早期阶段,建议关注具备一体化成本优势、海外登记资源及研发服务能力的北交所标的,重点跟踪颖泰生物等企业的订单变化、价格走势与盈利修复节奏。生物技术开发服务方向可作为中长期差异化看点。
风险提示:下游需求复苏不及预期;原药价格波动风险;环保安全政策变化;海外市场贸易摩擦;新产能投放超预期。
如若转载,请注明出处:http://www.xuanyanshop.com/product/8.html
更新时间:2026-11-07 03:02:08